9月30日前河南炒股配资,湖南、江苏、陕西三地涉及白酒消费税最低计税价格核定管理的白酒生产企业,必须完成为在产在售产品赋予编码。10月1日起,这些企业及其关联销售单位销售白酒,必须使用编码信息开具带有“白酒”标签的数字化电子发票。
这项政策的表面动作是“给每款酒编个码”,但它的实际指向,封堵关联交易避税漏洞。
2009年确立的“出厂价低于关联方对外售价70%即核定”规则本身清晰,但问题在于落地。在过往的实际销售中,酒企通过多级关联销售公司层层转移定价,出厂环节低价售予关联企业,再逐级提价对外销售,税务机关难以穿透到最终对外售价。
“一品一码”给每款产品赋予唯一编码,编码写入数字化电子发票,出厂价、关联销售单位对外售价、申报计税价格在同一维度交叉比对。哪款酒何时出厂、出厂价是多少、经销商以什么价格卖给谁,将一一明晰。
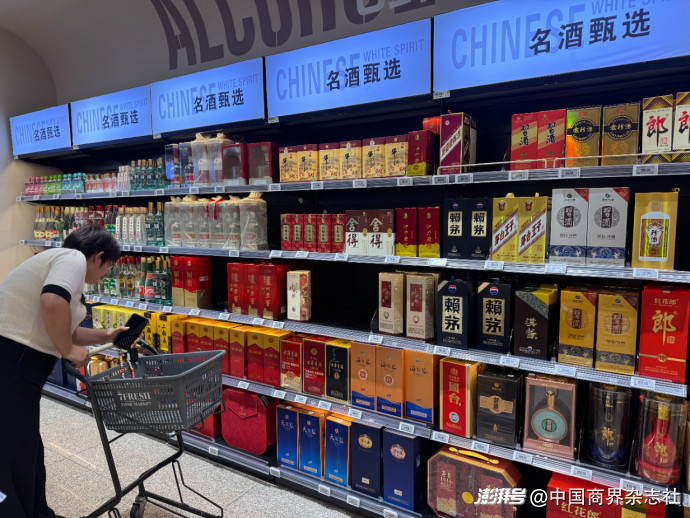
图为消费者在选购白酒产品。
不过,同样一笔税基回归真实带来的补缴,对头部酒企是一次财务处理——核心大单品早已完成最低计税价格核定,SKU(最小存货单位)集中,商品条码成熟。一些中小酒企则不同:其大量产品从未单独备案最低计税价格,过去按模糊均价申报,现在逐款单独计算,计税价格被系统性抬高,补缴金额占利润的比例远高于头部。对利润本薄的中小酒企来说,可能是一次现金流冲击。
更值得追问的是,这套数据链的监管半径会不会继续延伸?当前“一品一码”锚定的是产品规格,每款酒一个码,而非单瓶物理瓶码。但它与酒企既有的“一物一码”防伪体系同源——技术上,从“每款酒”延展到“每瓶酒”并非难事。
价格透明只是让补税金额变得确定,流向透明则让窜货无处藏身——对长期依赖跨区窜货、低价倾销维持渠道运转的酒企来说,那才是真正的分水岭。这一层,比赋码本身更值得关注。
可见,规则对所有企业一样,但能不能接住规则,从来不一样。那些中小酒企,多少能按时完成赋码,多少已经放弃,多少还在观望——这些答案,比政策本身更能说明白酒行业真实的承受能力。(周子荑 文/图)
来源:中国商报河南炒股配资
文章为作者独立观点,不代表联华证券-正规配资app下载-股票配资app下载观点
- 上一篇:可靠的线上配资网站 段永平买入3万股贵州茅台,抄底A股核心资产的时机到了吗?
- 下一篇:没有了
相关文章